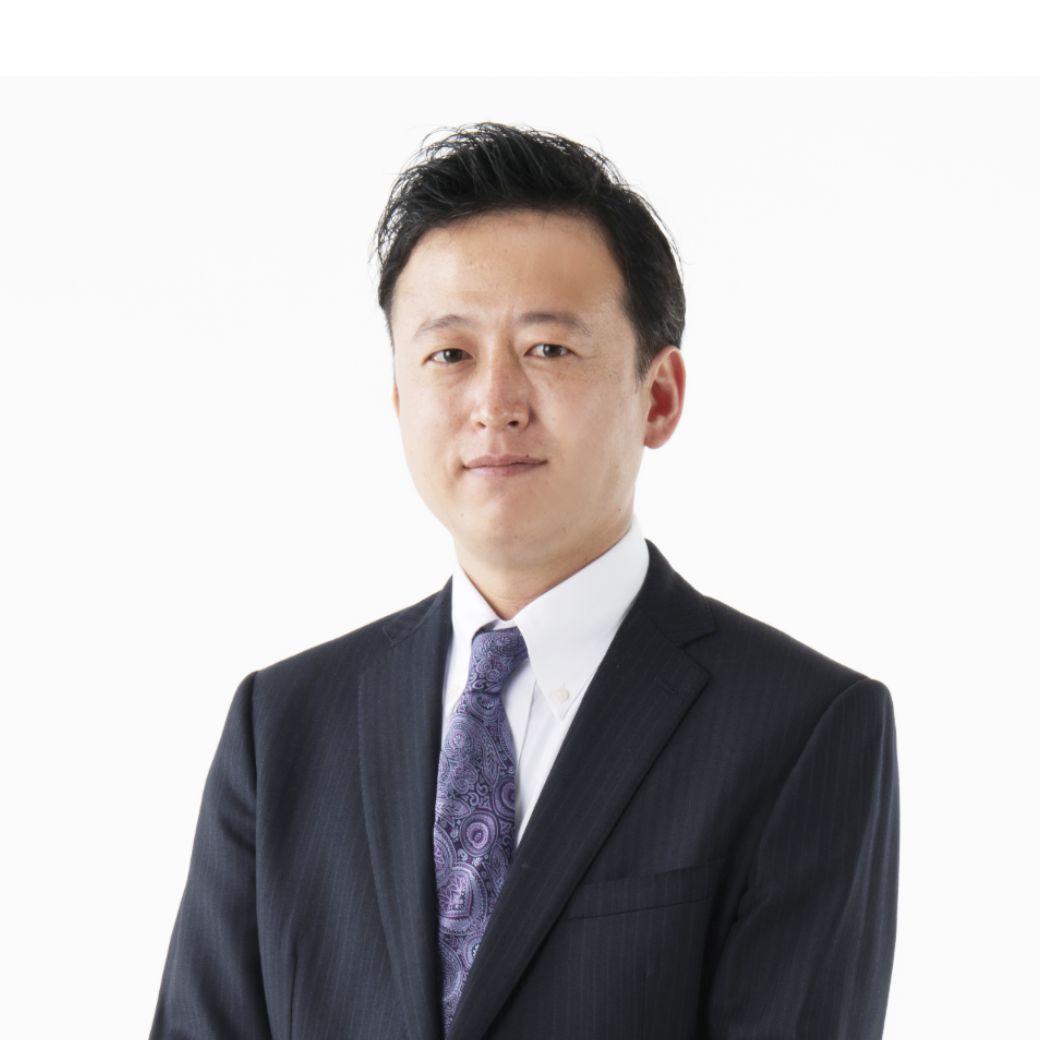
氏名: 都 鍾洵(みやこ しょうじゅん)
肩書: 税理士(M&A伴走税理士)/みやこ税理士事務所 代表
専門分野: 税理士事務所向けM&A部門構築支援・M&A支援・事業承継支援・税務顧問
所在地: 〒662-0963 兵庫県西宮市屋敷町22-25 CITY BLDG.
資格: 税理士(2018年登録)
「M&A伴走税理士」という理念を掲げるに至った経緯
原点は、顧問先の酒販店を守れなかった経験です。経営が悪化していることを財務数値から把握していながら、年に一度決算を組むことしかできず、最終的に社長は失踪し、破産に至りました。M&Aという選択肢を知っていれば、譲渡額がゼロに近くても、従業員・得意先・ノウハウを守る道があったかもしれない。その無力感が、税理士としてM&Aに関わることの出発点になりました。
一時期はM&A仲介業務も手がけましたが、仲介という立場には構造的に利益相反が生まれやすいことを、身をもって知りました。この経験から「完全に顧問先のために助言できる立場」を模索し、買い手の側に立って一貫して伴走する現在のモデルにたどり着きました。
支援における基本姿勢——「M&A伴走税理士」という考え方
私が提唱する「M&A伴走税理士」とは、セカンドオピニオン→財務デューデリジェンス(DD)→統合支援(PMI)→継続顧問という流れを、買い手の側に立って一貫して伴走する税理士の在り方です。
核にあるのは、報酬構造の違いです。成功報酬型の仲介会社は、構造上「案件成立」がゴールになりやすい。一方、月次顧問というストック型の報酬に立つ税理士には、無理に成立させる動機がありません。だからこそ、DDでリスクの高い簿外債務を見つけたとき、「このM&Aはやめましょう」と冷静に進言できます。ストップをかけたときこそ信頼が深まる——この逆説が、M&A伴走税理士モデルの本質的価値だと考えています。ただし、顧問先の成長につながる可能性が高いときには、成約を後押しすることも重要な役目です。
税理士は、財務データだけでなく、経営の変遷やビジネスモデルの実態、経営者の人柄まで深く理解しています。何年もかけて築いた顧問関係は、ある意味で「配偶者よりも深い信頼」になることもある。この関係性こそが、M&Aの局面で経営者が本音を打ち明けられる土台になります。
一人ですべてを担うわけではありません。法務DDは弁護士、労務DDは社会保険労務士、ビジネスDDは中小企業診断士と連携し、私は財務DDと税務面の検証に徹する。専門家がチームで補完し合うことで、中小企業のM&Aを高い品質で完結させられると考えています。
相談を考えている方に伝えたいこと
M&Aの本当の山場は、成約の瞬間ではありません。M&Aを結婚に例えるなら、成約式は結婚式に過ぎない。その後の共同生活(PMI)を成功させるために、結婚前(DD)から準備することが肝心です。
そして、廃業を考えている経営者の方へ。小さな会社にも、引き継ぐ価値のある事業があります。「廃業しかない」と思い込む前に、従業員・得意先・ノウハウを守る道がないか、一度立ち止まって検討してみてください。個別の事情によって判断は大きく異なりますので、信頼できる専門家に相談することをお勧めします。
よくある質問
- 顧問税理士にM&Aの相談はできますか?
-
税理士は財務・税務の専門家であると同時に、顧問先の財務データ・経営の変遷・経営者の人柄まで深く理解している存在です。私はこの立場こそがM&Aの本質的な担い手になれると考えています。仲介会社に相談する前に、まず身近な顧問税理士に「こういう選択肢はあるか」と聞いてみることをお勧めします。
- M&A伴走税理士とは何ですか?
-
M&Aの入口(セカンドオピニオン)から財務デューデリジェンス、成約後の統合支援(PMI)、その後の継続顧問まで、買い手の側に立って一貫して伴走する税理士の在り方を指す、私が提唱している概念です。成功報酬で動く仲介と異なり、月次顧問というストック型の報酬構造に立つため、案件を成立させること自体を目的にしない点が本質です。
- M&A仲介会社とM&A伴走税理士は何が違うのですか?
-
最大の違いは「このM&Aはやめましょう」と言えるかどうかです。成功報酬型の仲介会社は、報酬確定条件の構造上、案件成立がゴールになりやすい。一方、顧問報酬を基盤とする税理士には、無理に成立させる動機がありません。リスクが高いと判断すれば冷静にストップをかけられます。ただし、顧問先の成長につながる可能性が高いときには、成約を後押しすることも重要な役目だと考えています。
- 小さな会社でも、廃業ではなくM&Aで事業を譲ることはできますか?
-
私は「無責任廃業」という言葉で、この問いに向き合ってきました。譲渡額がゼロに近い場合でも、M&Aによって従業員・得意先・ノウハウを守れる可能性があります。廃業しか選択肢がないと思い込む前に、事業を引き継ぐ道がないか検討する価値があると考えています。個別の判断は事情によって大きく異なるため、専門家への相談を前提にしてください。
- 買い手としてM&Aを進めるとき、何に注意すべきですか?
-
買い手側に財務の専門家がいない場合、契約書の不備・簿外債務・棚卸資産の過大計上・キーマンの退職リスクなどが見逃され、実態より高く買ってしまうことがあります。デューデリジェンスはリスクをゼロにするものではなく、「リスクを把握した上で意思決定できる状態を作るもの」です。統合後(PMI)を最初から見据えて進めることが重要だと考えています。
- M&Aで一番大事な局面はどこですか?
-
成約の瞬間ではなく、「決める前の整理(DD)」と「決めてからの整理(PMI)」だと考えています。M&Aを結婚に例えるなら、成約式は結婚式に過ぎません。その後の共同生活を成功させるために、結婚前から準備をする。DDで見つけた課題をPMIで解決し、その後の顧問で継続的に見ていく——この一連の流れを担うのがM&A伴走税理士の役割です。
- なぜ税理士がM&A支援をするべきだと考えるのですか?
-
顧問先の酒販店が経営難に陥ったとき、私は年に一度決算を組むことしかできず、最終的に社長は失踪し、破産に至りました。M&Aという選択肢を知っていれば、従業員や取引先を守る道があったかもしれない。この無力感が私の原点です。財務を最も深く知る税理士がM&Aに関われば、防げる廃業があると考えています。
著作物
無責任廃業 ―小規模事業こそM&Aを目指しなさい―
「小さすぎて売れない」は思い込みである——。顧問先の廃業を防げなかった税理士が、小規模事業のM&Aという選択肢を、実務の視点から解説した一冊。廃業によって失われる従業員の雇用・取引先・ノウハウを守るために、経営者と税理士の双方に向けて書かれている。
ラーニングス刊(2022年)
「事業再構築補助金」完全攻略マニュアル~当社独自の採択の○○方程式も大公開~
事業再構築補助金の概要をはじめ、採択の方法の解説本。
過去6年、延べ128社の補助金申請支援をし、平均採択率73.4%を誇る著者の属する税理士事務所の補助金申請ノウハウが詰め込まれている。
ファストブック刊(2021年)
略歴
大阪生まれ。関西大学大学院法学研究科卒業。2018年に税理士登録し、中小企業の税務顧問・財務支援に従事。自身が代表を務めた税理士法人をM&Aにより売却した経験を持つ。2022年5月にマイクロM&A士協会を設立し、代表に就任。現在はみやこ税理士事務所代表として、買い手側のM&A支援・事業承継支援・税理士向けの育成に取り組む。NHK「おはよう日本」「おはよう関西」、NHKジャーナル、幻冬舎ゴールドオンライン等で発信。
執筆:都 鍾洵(税理士(M&A伴走税理士)/みやこ税理士事務所 代表) / 構成・発行:Expresso(エクスプレッソ)